Or, argent et platine : la semaine où tout a bougé
Analyse hebdomadaire d'Andorra Metals : achats d'or de la Chine, transfert de l'or des Pays-Bas, guerre dans le Golfe, diesel, la Fed et les obligations, et leur effet possible sur l'or, l'argent et le platine.
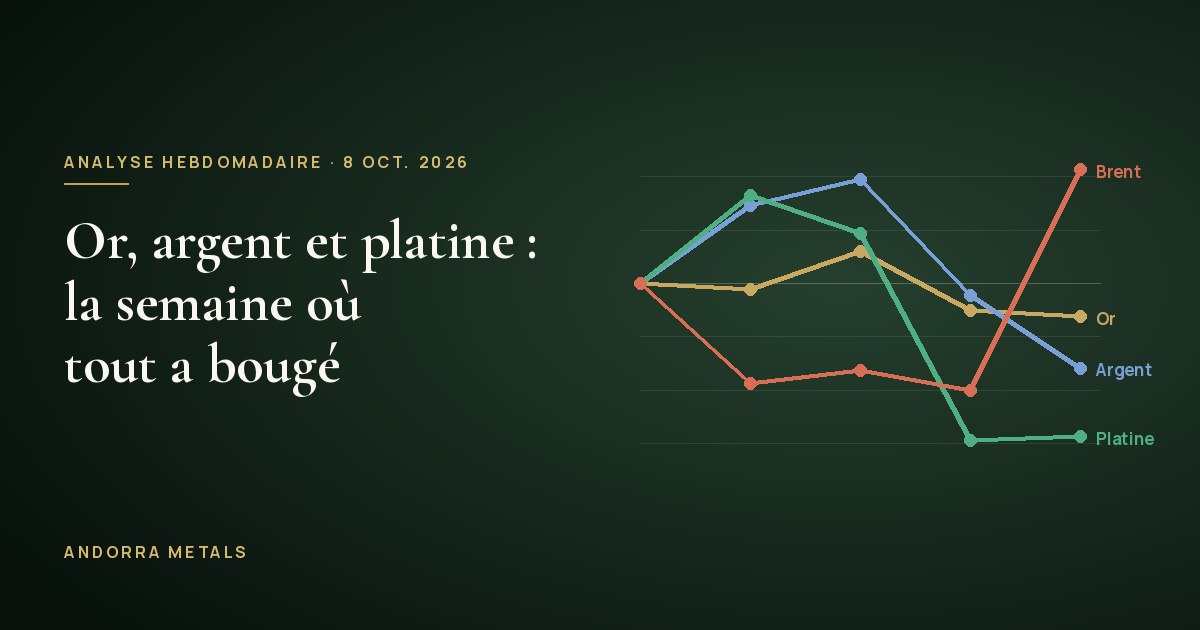
Cette semaine a laissé un paradoxe qu'il vaut la peine de comprendre : le pétrole repart fortement à la hausse alors que l'or, l'argent et le platine restent proches de leurs plus bas des deux derniers mois. Ce n'est pas une contradiction. C'est la façon dont les marchés digèrent une guerre qui renchérit l'énergie et une Réserve fédérale qui répond en relevant ses taux.
Pour mettre les chiffres en perspective : l'or a atteint son record historique près de 5 595 $ le 29 janvier et l'argent a frôlé les 122 $ le même jour. Aujourd'hui, l'or cote environ 26 % sous ce sommet et l'argent, à peu près la moitié.
Les banques centrales continuent d'acheter, et de déplacer, leur or
La donnée la plus importante de la semaine pour l'or n'a pas été son prix, mais l'identité de ses acheteurs. La Banque populaire de Chine a annoncé le 7 octobre avoir ajouté quelque 740 000 onces (environ 23 tonnes) en septembre. C'est son plus gros achat mensuel depuis 2023 et le 23e mois consécutif d'accumulation. Ses réserves déclarées avoisinent déjà 77,5 millions d'onces, soit environ 2 410 tonnes.
Ce qui compte, c'est le schéma : la Chine a accéléré ses achats précisément quand le prix a baissé. Un acheteur officiel dont l'horizon se compte en décennies ne court pas après les rebonds ; il profite des corrections. À l'échelle mondiale, les banques centrales ont ajouté 39 tonnes nettes en août, avec la Chine, l'Ouzbékistan et la Pologne en tête selon le World Gold Council.
Le second mouvement est plus discret, mais tout aussi révélateur. La banque centrale des Pays-Bas (DNB) a réorganisé l'endroit où elle conserve ses 612 tonnes d'or : elle a retiré de New York et d'Ottawa un volume évalué à plus de 10 milliards d'euros. La DNB le justifie par la volonté d'être « mieux préparée aux crises graves ». La France avait déjà rapatrié 129 tonnes depuis New York en janvier.
La lecture de fond : les banques centrales ne veulent pas seulement plus d'or, elles veulent l'avoir plus près et sous une juridiction en laquelle elles ont confiance. C'est la même logique que tout investisseur particulier devrait appliquer : l'endroit où se trouve le métal et qui atteste de sa propriété comptent autant que le prix auquel il a été acheté. Par ailleurs, nous n'avons trouvé aucun élément indiquant que les banques centrales du Golfe vendent de l'or malgré le blocage de leurs routes commerciales.
Géopolitique : un risque d'escalade accru, mais la diplomatie reste vivante
Le conflit avec l'Iran a pris un tournant cette semaine. Selon The Atlantic, la Maison-Blanche a demandé au Pentagone des options de frappe contre l'Iran qui pourraient être exécutées avant même les élections de mi-mandat du 3 novembre. Dans le même temps, le vice-président Vance a assoupli l'exigence nucléaire, et l'Iran a déclaré qu'il répondrait à la proposition américaine « dans quelques jours », tout en exigeant d'abord la levée du blocus naval.
Dans le détroit d'Ormuz, le pétrole circule de nouveau, mais pas normalement. Les exportations du Golfe hors Iran ont retrouvé leur niveau d'avant-guerre, mais seule une partie traverse le détroit ; le reste est détourné par oléoduc ou transbordé en haute mer. L'assurance guerre coûte entre 6 % et 10 % de la valeur de la coque, et l'on compte déjà neuf attaques contre des navires en octobre.
Le second foyer est le Yémen. L'Arabie saoudite a lancé une offensive pour reprendre la côte de la mer Rouge et le détroit de Bab el-Mandeb, et les Houthis répliquent par des tirs de missiles presque quotidiens sur Riyad : cette semaine, ils ont visé trois fois son aéroport international et contraint des diplomates à se confiner. La Turquie et le Pakistan ont annoncé l'envoi de troupes en Arabie saoudite. L'Iran, de son côté, n'a pas chargé un seul baril de brut en septembre en raison du blocus américain, selon Bloomberg.
Énergie : le brut s'adapte, pas le diesel
La clé de cette crise ne se trouve pas tant dans le baril de brut que dans ce qui sort des raffineries. Les produits raffinés qui traversent Ormuz restent très en dessous de leur niveau antérieur, et les raffineries russes subissent des attaques ukrainiennes constantes qui ont conduit Moscou à interdire l'exportation de diesel jusqu'à fin octobre.
Le résultat se voit à la pompe. Le diesel a atteint un record dans l'Union européenne, 43 % plus cher qu'il y a un an. Au Royaume-Uni, il a dépassé pour la première fois 2 livres le litre, et aux États-Unis il coûte environ 6,30 $ le gallon, 71 % de plus qu'il y a un an.
Les stocks n'offrent guère de marge. L'Agence internationale de l'énergie estime que les stocks mondiaux ont baissé d'environ 507 millions de barils depuis février, et ses membres ont déjà libéré 325 des 400 millions de barils de réserves stratégiques engagés en mars. Le G7 en a ajouté 100 millions, dont la moitié en diesel. Ce sont des soulagements temporaires, pas des solutions.
Pourquoi est-ce important pour l'inflation ? Parce que le diesel fait rouler les camions, les navires, les machines agricoles et les usines. Sa hausse se répercute avec quelques mois de retard sur le prix des aliments et de presque tous les biens. Le schéma suivant résume la chaîne qui, selon nous, explique le comportement des métaux :
La Fed, les taux réels et le marché obligataire
La Réserve fédérale a relevé ses taux en septembre et le compte rendu publié cette semaine montre que la majorité de ses membres juge appropriée une nouvelle hausse d'ici la fin de l'année. Le marché ne s'attend à aucun changement lors de la réunion des 27 et 28 octobre, mais attribue une probabilité d'environ 78 % à une hausse lors de celle des 8 et 9 décembre.
Cela explique une bonne partie de la faiblesse récente des métaux. L'or et l'argent ne versent pas d'intérêts : quand les taux réels (les taux nominaux moins l'inflation attendue) montent, les détenir a un coût d'opportunité plus élevé. S'y ajoute un dollar fort.
Ce qui frappe, c'est que le rendement de l'obligation à 10 ans monte alors même que la Fed durcit sa politique : les investisseurs exigent davantage pour prêter à long terme à un État très endetté. C'est là que se trouve la tension de fond. À court terme, des taux élevés pèsent sur les métaux. Mais si l'inflation énergétique persiste et que le coût de la dette devient insoutenable, les banques centrales pourraient être contraintes de choisir entre tolérer plus d'inflation ou intervenir sur les marchés obligataires. Dans les deux cas, les taux réels auraient tendance à baisser avec le temps, et c'est historiquement l'environnement le plus favorable à l'or.
Ce que tout cela peut signifier pour les métaux
Nous ne donnons pas d'objectifs de cours. Ce que nous pouvons faire, c'est ordonner les forces qui, selon nous, agissent sur les métaux à différents horizons.
Fed qui se durcit, dollar fort, rendements en hausse et gros titres sur la guerre. Volatilité élevée : les métaux réagissent davantage aux taux qu’à la géopolitique.
Diesel cher, stocks bas et achats des banques centrales. La pression des taux pourrait se relâcher si l’inflation oblige à changer de politique.
Dette publique, diversification des réserves et déficits d’offre : des facteurs qui ont historiquement favorisé les métaux précieux.
Un avertissement important : une valeur refuge n'est pas un actif sans volatilité. L'or a perdu plus de 25 % depuis son record en plein conflit. Quiconque envisage une exposition aux métaux précieux devrait le faire avec un horizon long, une part modérée de son patrimoine et une idée claire des coûts d'achat, de vente et de conservation.
En résumé
La semaine laisse trois idées. Premièrement : la guerre s'est étendue d'Ormuz au Yémen et le risque d'escalade a augmenté, même si la diplomatie reste ouverte. Deuxièmement : le problème énergétique se situe dans le diesel et le raffinage, ce qui alimente une inflation plus persistante qu'il n'y paraît. Troisièmement : à court terme, les taux d'intérêt dictent la tendance des métaux, mais les banques centrales continuent d'accumuler de l'or et de réorganiser sa conservation, ce qui en dit long sur leur vision du long terme.
📄 Télécharger cette analyse en PDF (en espagnol)
Sources
- CBS News – Iran, Ormuz et Houthis
- BigGo Finance – réserves d'or de la Banque populaire de Chine · Kitco
- Al Jazeera – transfert de l'or néerlandais · MINING.COM
- TBS News – coûts de la traversée d'Ormuz · ShipUniverse
- Euronews – record du diesel dans l'UE · fuel-prices.eu · AAA
- Trading Economics – obligation à 10 ans et Fed
- Investing.com – cours historiques de l'or, l'argent, du platine et du Brent