Oro, plata y platino: la semana en la que todo se movió
Análisis semanal de Andorra Metals: compras de oro de China, traslado del oro de Países Bajos, guerra en el Golfo, diésel, la Fed y los bonos, y su posible efecto en oro, plata y platino.
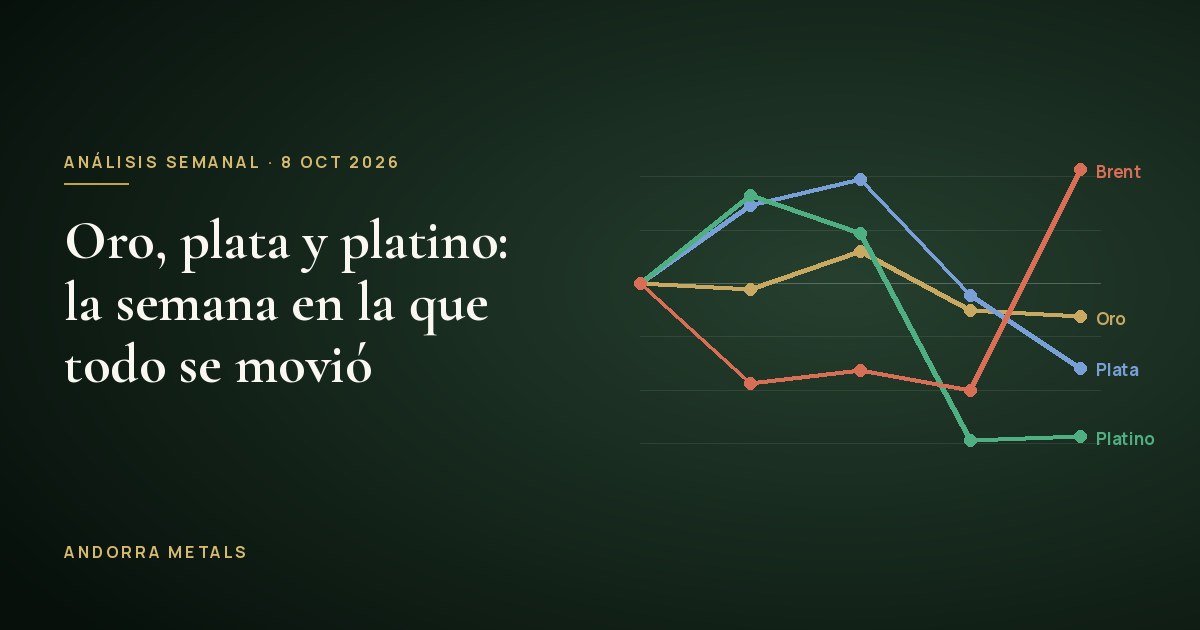
Esta semana ha dejado una paradoja que conviene entender: el petróleo vuelve a subir con fuerza mientras el oro, la plata y el platino se mantienen cerca de sus mínimos de los últimos dos meses. No es una contradicción. Es la forma en que los mercados están digiriendo una guerra que encarece la energía y una Reserva Federal que responde subiendo tipos.
Para poner las cifras en contexto: el oro marcó su máximo histórico cerca de los 5.595 $ el 29 de enero y la plata rozó los 122 $ ese mismo día. Hoy el oro cotiza alrededor de un 26% por debajo de aquel pico y la plata, aproximadamente a la mitad.
Los bancos centrales siguen comprando, y moviendo, su oro
El dato más importante de la semana para el oro no ha sido su precio, sino quién lo compra. El Banco Popular de China anunció el 7 de octubre que añadió unas 740.000 onzas (alrededor de 23 toneladas) en septiembre. Es su mayor compra mensual desde 2023 y el mes número 23 consecutivo de acumulación. Sus reservas declaradas rondan ya los 77,5 millones de onzas, unas 2.410 toneladas.
Lo relevante es el patrón: China ha acelerado sus compras precisamente cuando el precio ha caído. Un comprador oficial con horizonte de décadas no persigue rebotes; aprovecha las correcciones. A nivel global, los bancos centrales sumaron 39 toneladas netas en agosto, con China, Uzbekistán y Polonia a la cabeza según el World Gold Council.
El segundo movimiento es más silencioso pero igual de revelador. El banco central de los Países Bajos (DNB) ha reorganizado dónde guarda sus 612 toneladas de oro: ha sacado de Nueva York y Ottawa un volumen valorado en más de 10.000 millones de euros. El DNB lo justifica en estar «mejor preparado para crisis graves». Francia ya repatrió 129 toneladas desde Nueva York en enero.
La lectura de fondo: los bancos centrales no solo quieren más oro, quieren tenerlo más cerca y bajo una jurisdicción en la que confíen. Es la misma lógica que cualquier inversor particular debería aplicar: importa tanto dónde está el metal y quién acredita su propiedad como el precio al que se compró. Por otro lado, no hemos encontrado evidencia de que los bancos centrales del Golfo estén vendiendo oro pese al bloqueo de sus rutas comerciales.
Geopolítica: más riesgo de escalada, con la diplomacia todavía viva
El conflicto con Irán ha dado un giro esta semana. Según The Atlantic, la Casa Blanca ha pedido al Pentágono opciones de ataque contra Irán que podrían ejecutarse incluso antes de las elecciones de mitad de mandato del 3 de noviembre. Al mismo tiempo, el vicepresidente Vance ha suavizado la exigencia nuclear, e Irán ha dicho que responderá a la propuesta estadounidense «en unos días», aunque exige primero el levantamiento del bloqueo naval.
En el estrecho de Ormuz el petróleo vuelve a circular, pero no con normalidad. Las exportaciones del Golfo sin Irán han recuperado su nivel previo a la guerra, aunque solo una parte cruza el estrecho y el resto se desvía por oleoductos o se transborda en alta mar. El seguro de guerra cuesta entre el 6% y el 10% del valor del casco y en octubre ya se contabilizan nueve ataques a buques.
El segundo foco es Yemen. Arabia Saudí ha lanzado una ofensiva para recuperar la costa del mar Rojo y el estrecho de Bab el-Mandeb, y los hutíes responden con misiles casi diarios sobre Riad: esta semana han atacado tres veces su aeropuerto internacional y han obligado a confinar a diplomáticos. Turquía y Pakistán han anunciado el envío de tropas a Arabia Saudí. Irán, por su parte, no cargó ni un solo barril de crudo en septiembre por el bloqueo estadounidense, según Bloomberg.
Energía: el crudo se adapta, el diésel no
La clave de esta crisis no está tanto en el barril de crudo como en lo que sale de las refinerías. Los productos refinados que cruzan Ormuz siguen muy por debajo de su nivel previo, y las refinerías rusas sufren ataques ucranianos constantes que han llevado a Moscú a prohibir la exportación de diésel hasta finales de octubre.
El resultado se ve en el surtidor. El diésel ha marcado un récord en la Unión Europea, un 43% más caro que hace un año. En el Reino Unido ha superado por primera vez las 2 libras por litro y en EE.UU. cuesta unos 6,30 $ por galón, un 71% más que hace un año.
Los inventarios no ofrecen mucho colchón. La Agencia Internacional de la Energía calcula que las existencias mundiales han caído unos 507 millones de barriles desde febrero, y sus miembros ya han liberado 325 de los 400 millones de barriles de reservas estratégicas comprometidos en marzo. El G7 ha añadido otros 100 millones, la mitad en diésel. Son alivios temporales, no soluciones.
¿Por qué importa esto para la inflación? Porque el diésel mueve camiones, barcos, maquinaria agrícola y fábricas. Su encarecimiento se traslada con unos meses de retraso al precio de los alimentos y de casi todos los bienes. El esquema siguiente resume la cadena que, a nuestro juicio, explica el comportamiento de los metales:
La Fed, los tipos reales y el mercado de bonos
La Reserva Federal subió tipos en septiembre y las actas publicadas esta semana muestran que la mayoría de sus miembros ve apropiada otra subida antes de fin de año. El mercado descuenta que no habrá cambios en la reunión del 27-28 de octubre, pero asigna en torno a un 78% de probabilidad a una subida en la del 8-9 de diciembre.
Esto explica buena parte de la debilidad reciente de los metales. El oro y la plata no pagan intereses, así que cuando los tipos reales (los tipos nominales menos la inflación esperada) suben, mantenerlos tiene un coste de oportunidad mayor. A eso se suma un dólar fuerte.
Lo llamativo es que la rentabilidad del bono a 10 años sube aunque la Fed esté endureciendo su política: los inversores están exigiendo más por prestar a largo plazo a un Estado muy endeudado. Aquí está la tensión de fondo. A corto plazo, tipos altos presionan a los metales. Pero si la inflación energética se mantiene y el coste de la deuda se vuelve insostenible, los bancos centrales pueden verse obligados a elegir entre tolerar más inflación o intervenir en los mercados de deuda. En ambos casos, los tipos reales tenderían a bajar con el tiempo, y ese es históricamente el entorno más favorable para el oro.
Qué puede significar todo esto para los metales
No damos precios objetivo. Lo que sí podemos hacer es ordenar las fuerzas que, a nuestro juicio, actúan sobre los metales en distintos horizontes.
Fed endureciendo, dólar fuerte, bonos al alza y titulares de guerra. Volatilidad alta: los metales reaccionan más a los tipos que a la geopolítica.
Diésel caro, inventarios bajos y compras de bancos centrales. La presión de los tipos podría ceder si la inflación obliga a cambiar de política.
Deuda pública, diversificación de reservas y déficits de oferta: factores que históricamente han favorecido a los metales preciosos.
Una advertencia importante: un activo refugio no es un activo sin volatilidad. El oro ha caído más de un 25% desde su máximo en pleno conflicto. Quien se plantee una exposición a metales preciosos debería hacerlo con un horizonte largo, una proporción moderada de su patrimonio y teniendo claros los costes de compra, venta y custodia.
En resumen
La semana deja tres ideas. Primera: la guerra se ha extendido de Ormuz a Yemen y el riesgo de escalada ha aumentado, aunque la diplomacia sigue abierta. Segunda: el problema energético está en el diésel y el refino, y eso alimenta una inflación más persistente de lo que parece. Tercera: a corto plazo los tipos de interés mandan sobre los metales, pero los bancos centrales siguen acumulando oro y reorganizando su custodia, lo que dice mucho de cómo ven el largo plazo.
📄 Descargar este análisis en PDF
Fuentes
- CBS News – Irán, Ormuz y hutíes
- BigGo Finance – reservas de oro del Banco Popular de China · Kitco
- Al Jazeera – traslado del oro neerlandés · MINING.COM
- TBS News – costes de cruzar Ormuz · ShipUniverse
- Euronews – récord del diésel en la UE · fuel-prices.eu · AAA
- Trading Economics – bono a 10 años y Fed
- Investing.com – cotizaciones históricas de oro, plata, platino y Brent