Oro, plata y platino en plena crisis energética: lo bueno y lo malo para cada metal
Cómo afectan la guerra, el diésel, las reservas y los tipos de interés al oro, la plata y el platino. Lo que juega a favor y en contra de cada metal.
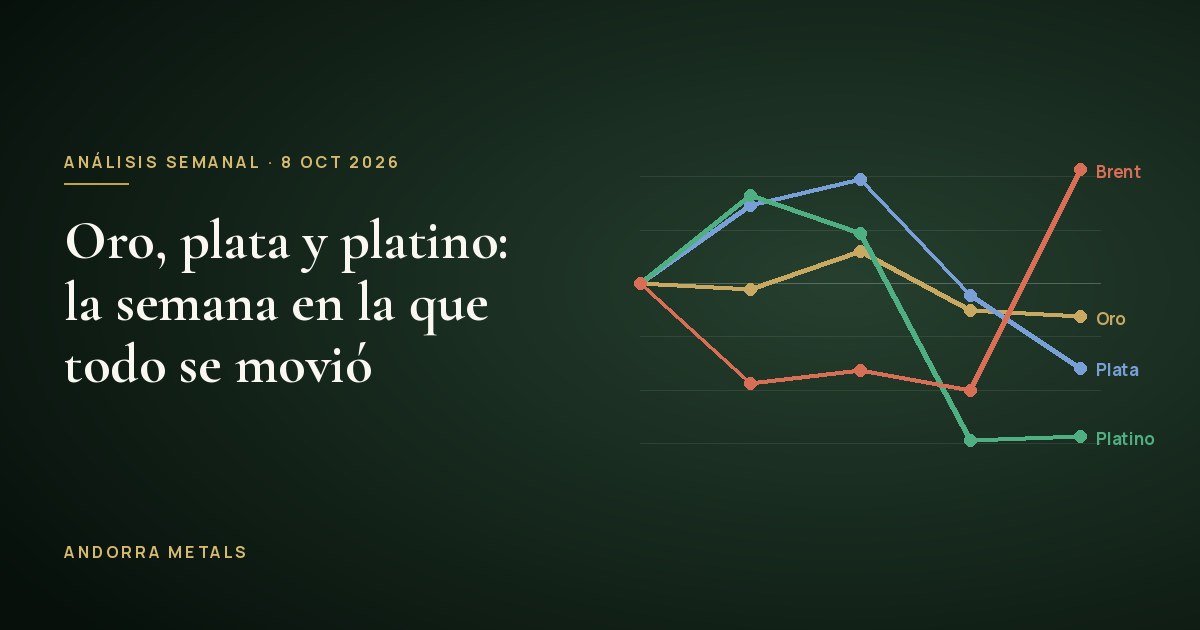
Septiembre ha sido un mes duro para los metales preciosos: el oro cerró con una caída del 8,5% y la plata, del 13,5%. Si tienes oro o plata físicos, o estás pensando en comprar, es normal que te preguntes qué está pasando.
La respuesta corta: los metales no están cayendo porque hayan perdido su atractivo, sino por el efecto de los tipos de interés. En este artículo te explico, sin tecnicismos, qué está jugando a favor y qué en contra de cada metal.
El contexto en pocas palabras
Todo empieza en el estrecho de Ormuz. El bloqueo ha encarecido la energía, y aunque el crudo del Golfo ya circula por rutas alternativas, el diésel no se ha recuperado: los productos refinados que cruzan Ormuz siguen un 81% por debajo de lo normal.
Un petrolero zarpa en cuanto la ruta es segura; una refinería dañada tarda meses en volver. Por eso el diésel es hoy el verdadero cuello de botella.
La cadena es sencilla:
- La guerra encarece el petróleo y, sobre todo, el diésel.
- El diésel caro sube el transporte, los alimentos y, al final, la inflación.
- Con inflación alta, la Reserva Federal mantiene o sube los tipos de interés.
- Con tipos altos, un bono que paga un 5% compite con el oro, que no paga intereses.
Por eso, a corto plazo, los metales sufren. Pero esa misma cadena tiene una segunda parte que conviene no olvidar: con una deuda pública estadounidense de más de 40 billones de dólares, mantener los tipos altos durante mucho tiempo sale muy caro. A medio plazo, los bancos centrales suelen acabar tolerando más inflación, y ese es un entorno históricamente favorable para los activos reales.
La primera cadena explica la caída de septiembre; la segunda, por qué los fundamentos de fondo no han cambiado.
Geopolítica: ¿cuánto puede durar el bloqueo?
El conflicto cumple hoy 215 días y sigue sin una salida clara. El 26 de septiembre Estados Unidos rechazó la oferta iraní de reabrir Ormuz en siete días y, según el Wall Street Journal, Trump contempla reanudar los bombardeos tras las elecciones del 3 de noviembre si no hay acuerdo.
A la vez, la vía diplomática se ha reactivado. Irán confirma haber recibido una propuesta estadounidense para reabrir el estrecho, y las conversaciones, con mediación de Qatar, recuperan el plan de junio. El problema es que ninguna de las dos partes cede en lo esencial: Washington descarta aliviar sanciones y Teherán, cualquier flexibilidad nuclear.
Por qué Washington no tiene prisa. El bloqueo ha dejado a Irán sin exportaciones de crudo (cero en septiembre, según los satélites), mientras el resto del Golfo ya ha recuperado su volumen. La presión económica recae sobre Teherán.
El otro frente: el mar Rojo. Los hutíes controlan la costa yemení, han declarado Bab el-Mandeb cerrado al tráfico saudí y han atacado Yanbu, Taif y Riad. Eso amenaza precisamente las rutas alternativas por las que hoy sale el crudo.
Nuestro mapa de escenarios apunta a que la restricción se mantendrá al menos hasta final de año, en línea con la IEA, que asume Ormuz restringido durante todo 2026. Las elecciones del 3 de noviembre son el punto de inflexión.
Qué nos haría cambiar de opinión. Pasaríamos a un escenario de resolución si se normalizan las primas de seguro de guerra y las grandes navieras vuelven a cruzar Ormuz de forma sostenida. Hoy no se da ninguna de esas señales.
Petróleo: el crudo ha encontrado otro camino
El dato más importante del mes es que el crudo del Golfo, sin contar Irán, ya ha vuelto a su nivel de antes de la guerra: unos 16,5 millones de barriles diarios en septiembre, según Kpler. JPMorgan lo sitúa en el 98%.
Pero llega por un sistema muy distinto:
- El 40% del crudo ya no cruza Ormuz (antes era el 17%). Sale por oleoductos hacia el golfo de Omán y el mar Rojo.
- Más del 70% del que sí cruza el estrecho cambia de buque en alta mar.
- Muchos petroleros navegan con escolta militar o con el transpondedor apagado.
Es un sistema que funciona, pero es caro y frágil. Y los productos refinados no se han recuperado: las refinerías de la región procesan 7,3 millones de barriles diarios frente a 9,9 en febrero, y la Agencia Internacional de la Energía (IEA) no espera su recuperación completa hasta 2027.
Reservas: el colchón se está vaciando
Desde febrero, el mundo ha consumido unos 3 millones de barriles diarios más de los que producía, y ha cubierto la diferencia vaciando depósitos. Según la IEA, los inventarios mundiales han caído en 507 millones de barriles, 95 millones solo en agosto.
Las reservas estratégicas, el último colchón, están en mínimos de décadas:
- Las reservas gubernamentales de la OCDE están en su nivel más bajo desde 1990.
- La reserva estratégica de EE.UU. guarda 285 millones de barriles, el mínimo desde 1982. Aun así, Washington ha autorizado un nuevo préstamo de hasta 40 millones a las empresas.
- En Europa, el gasóleo almacenado en el hub de Ámsterdam-Róterdam-Amberes tocó a final de agosto su mínimo en cuatro años.
- Francia ha convocado al G7 para estudiar una segunda liberación coordinada de reservas.
Con el crudo del Golfo ya recuperado, el drenaje de crudo debería moderarse en los próximos meses. El de destilados, en cambio, no.
El diésel: el verdadero cuello de botella
Si hay un producto que resume esta crisis es el diésel. Los refinados que cruzan Ormuz han caído un 81%, y el surtidor ya lo refleja en toda Europa.
La guerra contra las refinerías rusas. Ucrania ha convertido las refinerías rusas en su objetivo principal: unas veinte atacadas en tres meses y cerca de una cuarta parte de la capacidad de refino rusa fuera de servicio. En septiembre alcanzó la refinería de Moscú, que abastece el 40% del combustible de la capital. Rusia, segundo exportador mundial de diésel, ha prorrogado la prohibición de exportarlo hasta el 31 de octubre.
Otros frenos al suministro. Aramco no ha asignado crudo saudí a Europa en octubre, y en EE.UU. se ha llegado a plantear un veto a la exportación de diésel. Goldman Sachs ha duplicado su previsión de margen del diésel para 2027.
Racionamientos en marcha. La IEA contabiliza unos 40 países que han pasado de pedir ahorro a imponer medidas obligatorias. Pakistán ha recortado a la mitad el combustible de los vehículos oficiales, Sri Lanka reparte cupos semanales por código QR y, dentro de la UE, Eslovenia y Eslovaquia ya racionan o limitan la compra de diésel.
Europa se está ajustando por precio: las ventas de carburante en Francia caen un 5,5%. Asia, con reservas pequeñas, lo hace por racionamiento físico. Lo primero aguanta meses a costa de crecimiento; lo segundo, mucho menos.
¿Cuánto nos queda? El invierno europeo
El punto débil es Europa en invierno. Hoy tiene unos 50 días de cobertura de diésel, frente a un umbral crítico de 23, y consume entre 4 y 6 días de ese colchón al mes. Si el suministro de refinados no se repone, la cuenta lleva a una zona de riesgo entre febrero y abril de 2027.
Esa ventana coincide con el momento en que los depósitos de gas estarán más vacíos: Alemania empieza el invierno al 57%. Además, la NOAA da más de un 90% de probabilidad a un episodio de El Niño "muy fuerte", que puede suavizar el inicio del invierno pero aumenta el riesgo de un frío tardío justo en esas semanas.
No es una cuenta atrás hacia el colapso. Es la ventana en la que los precios tendrían que subir lo suficiente para frenar el consumo, o los gobiernos tendrían que racionar. Y cualquiera de las dos cosas tiene un efecto directo: más inflación justo cuando los bancos centrales esperaban verla bajar.
Del diésel a la inflación: las dos oleadas
El diésel mueve camiones, tractores y calefacciones. Por eso su encarecimiento no se queda en la gasolinera: llega a la inflación en dos oleadas.
- Primera oleada (0-3 meses): sube lo que pagamos por carburantes y electricidad. Es directa y se ve enseguida.
- Segunda oleada (3-9 meses): sube el transporte, los alimentos y los servicios. Es la peligrosa, porque contamina la inflación subyacente, la que más preocupa a los bancos centrales.
Como regla aproximada, una subida del 20% del petróleo añade algo más de un punto a la inflación en un trimestre y unas cuatro décimas más en los meses siguientes.
Aquí está la clave para los próximos meses. El dato de agosto fue alentador, pero los precios de producción en EE.UU. suben un 5,4%: es presión que todavía no ha llegado al consumidor. Si el diésel sigue caro durante el invierno, la segunda oleada puede frenar la bajada de la inflación justo cuando el mercado empieza a confiar en ella.
Oro
El oro cotiza hoy alrededor de un 25% por debajo de su récord de enero. Es el metal más estable de los tres, pero también el más sensible a los tipos de interés.
Lo bueno
- Los bancos centrales siguen comprando: China lleva 22 meses consecutivos añadiendo oro a sus reservas.
- La inflación empieza a ceder. El PCE de agosto, el indicador preferido de la Fed, salió mejor de lo esperado. Si se confirma, la presión sobre los tipos se aliviará.
- El problema de fondo, la deuda pública, no ha desaparecido. Es precisamente el tipo de riesgo frente al que el oro ha servido de refugio durante siglos.
Lo malo
- El bono estadounidense a 10 años ha superado el 5%. Mientras la renta fija pague tanto, el oro tiene un competidor fuerte.
- La economía de EE.UU. crece más de lo previsto (2,2% en el segundo trimestre), lo que da a la Fed margen para no bajar tipos.
- Septiembre todavía recogerá el diésel récord en los datos de inflación, así que la volatilidad puede seguir unas semanas.
Cuanto más se acerquen estas barras a la línea del 2%, más margen tendrá la Fed para bajar tipos, y eso suele jugar a favor del oro.
Plata
La plata cotiza aproximadamente a la mitad de su récord de enero. Es la hermana nerviosa del oro: cae más en las fases malas y, históricamente, sube más en las buenas.
Lo bueno
- Lleva seis años seguidos en déficit: el mundo consume más plata de la que produce, según el Silver Institute.
- Entre el 70% y el 74% de la plata sale como subproducto de minas de otros metales. Por eso la oferta no puede reaccionar rápido aunque suba el precio.
- La guerra también afecta a la oferta: la escasez de ácido sulfúrico dificulta la minería de cobre, y con ella la plata que se obtiene como subproducto.
- India ha restringido la importación de barras y subido el arancel del 6% al 15%, lo que tensiona el mercado físico.
Lo malo
- Tiene un fuerte componente industrial. Si la crisis energética frena la economía, la demanda de las fábricas se resiente.
- Su volatilidad es alta: los movimientos de un 10% o más en un mes no son raros y pueden poner a prueba los nervios.
Platino
El platino es el gran olvidado de los metales preciosos, pero su mercado es pequeño y muy ajustado.
Lo bueno
- El World Platinum Investment Council prevé que el segundo semestre de 2026 vuelva al déficit.
- Las reservas disponibles sobre tierra cubren menos de tres meses de demanda: cualquier tensión en la oferta se nota rápido.
Lo malo
- Como la plata, depende mucho de la industria, sobre todo del automóvil. Una economía más lenta le pesa.
- Las ventas de fondos de inversión han llevado 2026 en su conjunto a un ligero superávit, lo que ha frenado el precio este año.
Qué vigilar en las próximas semanas
| Fecha | Qué pasa | Por qué importa a los metales |
|---|---|---|
| 27-28 de octubre | Reunión de la Reserva Federal | Marca el rumbo de los tipos de interés, el factor que más pesa ahora |
| 31 de octubre | Fin de la prohibición rusa de exportar diésel | Si se prorroga, el diésel seguirá caro en Europa |
| 3 de noviembre | Elecciones en EE.UU. | Punto de inflexión para la negociación con Irán sobre Ormuz |
| Invierno | Nivel de gas y diésel en Europa | Alemania empieza el invierno con sus depósitos de gas al 57% |
En resumen
A corto plazo, los tipos de interés altos pesan sobre los tres metales. A medio plazo, los fundamentos siguen ahí: bancos centrales comprando oro, déficit de plata y un mercado de platino muy ajustado. Lo importante es distinguir entre una corrección y un cambio de ciclo, y lo que vemos hoy tiene más de lo primero.
- Bancos centrales comprando
- La inflación empieza a ceder
- Refugio frente a la deuda
- Bonos al 5%: dura competencia
- Economía fuerte: tipos altos
- Seis años seguidos de déficit
- Oferta rígida (subproducto)
- Restricciones en India
- Depende de la industria
- Mucha volatilidad
- Déficit en el 2.º semestre
- Reservas para menos de 3 meses
- Muy ligado al automóvil
- Ventas de fondos en 2026
Si quieres hablar de metales físicos con calma, en Andorra Metals te atendemos con cita previa en Escaldes-Engordany. Te explicamos las opciones de oro, plata y platino sin prisas ni compromiso.