Or, argent et platine en pleine crise énergétique : le pour et le contre pour chaque métal
Comment la guerre, le diesel, les réserves et les taux d'intérêt pèsent sur l'or, l'argent et le platine. Ce qui joue pour et contre chaque métal.
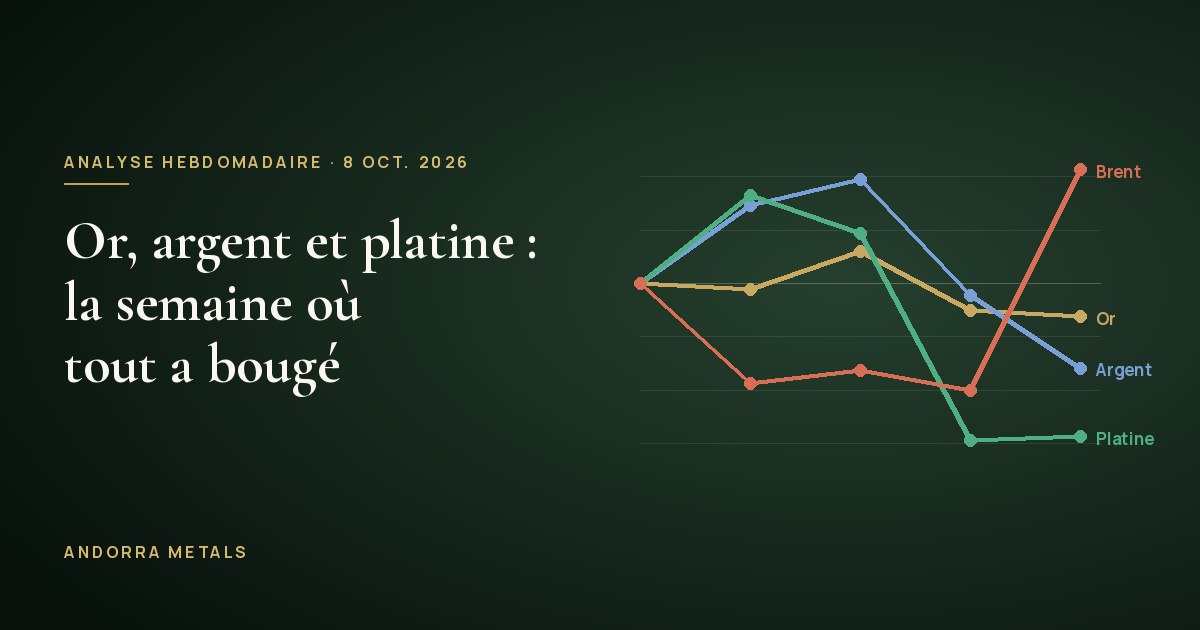
Septembre a été un mois difficile pour les métaux précieux : l'or a clôturé en baisse de 8,5 % et l'argent de 13,5 %. Si vous détenez de l'or ou de l'argent physique, ou si vous envisagez d'en acheter, il est normal de vous demander ce qui se passe.
La réponse courte : les métaux ne baissent pas parce qu'ils auraient perdu leur attrait, mais sous l'effet des taux d'intérêt. Dans cet article, je vous explique, sans jargon, ce qui joue pour et contre chaque métal.
Le contexte en quelques mots
Tout commence dans le détroit d'Ormuz. Le blocus a renchéri l'énergie et, même si le brut du Golfe circule déjà par des routes alternatives, le diesel ne s'est pas redressé : les produits raffinés qui transitent par Ormuz restent 81 % en dessous de la normale.
Un pétrolier appareille dès que la route est sûre ; une raffinerie endommagée met des mois à repartir. C'est pourquoi le diesel est aujourd'hui le véritable goulet d'étranglement.
L'enchaînement est simple :
- La guerre renchérit le pétrole et, surtout, le diesel.
- Un diesel cher fait monter le transport, l'alimentation et, au bout du compte, l'inflation.
- Avec une inflation élevée, la Réserve fédérale maintient ou relève ses taux.
- Avec des taux élevés, une obligation qui rapporte 5 % fait concurrence à l'or, qui ne verse pas d'intérêts.
C'est pourquoi, à court terme, les métaux souffrent. Mais ce même enchaînement a une seconde partie qu'il ne faut pas oublier : avec une dette publique américaine de plus de 40 000 milliards de dollars, maintenir des taux élevés longtemps coûte très cher. À moyen terme, les banques centrales finissent généralement par tolérer davantage d'inflation, un environnement historiquement favorable aux actifs réels.
Le premier enchaînement explique la baisse de septembre ; le second, pourquoi les fondamentaux n'ont pas changé.
Géopolitique : combien de temps peut durer le blocus ?
Le conflit entre aujourd'hui dans son 215e jour, toujours sans issue claire. Le 26 septembre, les États-Unis ont rejeté l'offre iranienne de rouvrir Ormuz en sept jours et, selon le Wall Street Journal, Trump envisage de reprendre les bombardements après les élections du 3 novembre faute d'accord.
Dans le même temps, la voie diplomatique a été relancée. L'Iran confirme avoir reçu une proposition américaine pour rouvrir le détroit, et les discussions, sous médiation du Qatar, reprennent le plan de juin. Le problème, c'est qu'aucune des deux parties ne cède sur l'essentiel : Washington exclut tout allègement des sanctions et Téhéran, toute souplesse sur le nucléaire.
Pourquoi Washington n'est pas pressé. Le blocus a privé l'Iran de ses exportations de brut (zéro en septembre, selon les satellites), tandis que le reste du Golfe a déjà retrouvé ses volumes. La pression économique pèse sur Téhéran.
L'autre front : la mer Rouge. Les Houthis contrôlent la côte yéménite, ont déclaré Bab el-Mandeb fermé au trafic saoudien et ont attaqué Yanbu, Taëf et Riyad. Cela menace précisément les routes alternatives par lesquelles sort aujourd'hui le brut.
Notre carte des scénarios indique que la restriction se maintiendra au moins jusqu'à la fin de l'année, en ligne avec l'AIE, qui suppose Ormuz restreint pendant tout 2026. Les élections du 3 novembre sont le point de bascule.
Ce qui nous ferait changer d'avis. Nous passerions à un scénario de résolution si les primes d'assurance de guerre se normalisaient et si les grands armateurs recommençaient à franchir Ormuz de façon durable. Aucun de ces signaux n'est présent aujourd'hui.
Pétrole : le brut a trouvé un autre chemin
La donnée la plus importante du mois : le brut du Golfe, hors Iran, est déjà revenu à son niveau d'avant-guerre, environ 16,5 millions de barils par jour en septembre selon Kpler. JPMorgan l'estime à 98 %.
Mais il arrive par un système très différent :
- 40 % du brut ne transite plus par Ormuz (contre 17 % auparavant). Il sort par des oléoducs vers le golfe d'Oman et la mer Rouge.
- Plus de 70 % de celui qui traverse encore le détroit change de navire en haute mer.
- De nombreux pétroliers naviguent sous escorte militaire ou transpondeur éteint.
C'est un système qui fonctionne, mais il est coûteux et fragile. Et les produits raffinés ne se sont pas redressés : les raffineries de la région traitent 7,3 millions de barils par jour contre 9,9 en février, et l'Agence internationale de l'énergie (AIE) n'attend pas leur rétablissement complet avant 2027.
Réserves : le matelas se vide
Depuis février, le monde a consommé environ 3 millions de barils par jour de plus qu'il n'en produisait, et a comblé l'écart en vidant ses stocks. Selon l'AIE, les stocks mondiaux ont reculé de 507 millions de barils, dont 95 millions rien qu'en août.
Les réserves stratégiques, dernier matelas, sont au plus bas depuis des décennies :
- Les réserves gouvernementales de l'OCDE sont à leur plus bas niveau depuis 1990.
- La réserve stratégique des États-Unis contient 285 millions de barils, son plus bas depuis 1982. Washington a pourtant autorisé un nouveau prêt de jusqu'à 40 millions aux entreprises.
- En Europe, le gazole stocké dans le hub d'Amsterdam-Rotterdam-Anvers a touché fin août son plus bas en quatre ans.
- La France a convoqué le G7 pour étudier une seconde libération coordonnée de réserves.
Le brut du Golfe étant revenu, la ponction sur le brut devrait se modérer dans les prochains mois. Celle sur les distillats, en revanche, non.
Le diesel : le véritable goulet d'étranglement
S'il est un produit qui résume cette crise, c'est le diesel. Les produits raffinés transitant par Ormuz ont chuté de 81 %, et la pompe le reflète déjà dans toute l'Europe.
La guerre contre les raffineries russes. L'Ukraine a fait des raffineries russes sa cible principale : une vingtaine attaquées en trois mois et près d'un quart de la capacité de raffinage russe hors service. En septembre, elle a frappé la raffinerie de Moscou, qui fournit 40 % du carburant de la capitale. La Russie, deuxième exportateur mondial de diesel, a prolongé l'interdiction de l'exporter jusqu'au 31 octobre.
D'autres freins à l'approvisionnement. Aramco n'a pas attribué de brut saoudien à l'Europe en octobre, et aux États-Unis on a même évoqué une interdiction d'exporter du diesel. Goldman Sachs a doublé sa prévision de marge du diesel pour 2027.
Des rationnements en cours. L'AIE recense une quarantaine de pays passés des appels à l'économie à des mesures obligatoires. Le Pakistan a réduit de moitié le carburant des véhicules officiels, le Sri Lanka distribue des quotas hebdomadaires par code QR et, au sein de l'UE, la Slovénie et la Slovaquie rationnent ou limitent déjà l'achat de diesel.
L'Europe s'ajuste par les prix : les ventes de carburant en France reculent de 5,5 %. L'Asie, aux réserves réduites, le fait par un rationnement physique. Le premier tient des mois au prix de la croissance ; le second, beaucoup moins.
Combien de temps nous reste-t-il ? L'hiver européen
Le point faible, c'est l'Europe en hiver. Elle dispose aujourd'hui d'environ 50 jours de couverture en diesel, pour un seuil critique de 23, et consomme 4 à 6 jours de ce matelas par mois. Si l'approvisionnement en produits raffinés n'est pas reconstitué, le calcul mène à une zone de risque entre février et avril 2027.
Cette fenêtre coïncide avec le moment où les stockages de gaz seront les plus vides : l'Allemagne entame l'hiver à 57 %. En outre, la NOAA donne plus de 90 % de probabilité à un épisode El Niño « très fort », qui peut adoucir le début de l'hiver mais augmente le risque d'un froid tardif justement pendant ces semaines.
Ce n'est pas un compte à rebours vers l'effondrement. C'est la fenêtre où les prix devraient monter suffisamment pour freiner la consommation, ou bien les gouvernements devraient rationner. Dans les deux cas, l'effet est direct : plus d'inflation au moment où les banques centrales espéraient la voir baisser.
Du diesel à l'inflation : les deux vagues
Le diesel fait rouler les camions, les tracteurs et fonctionner les chauffages. C'est pourquoi sa hausse ne s'arrête pas à la station-service : elle atteint l'inflation en deux vagues.
- Première vague (0-3 mois) : ce que nous payons pour les carburants et l'électricité augmente. Elle est directe et se voit tout de suite.
- Seconde vague (3-9 mois) : le transport, l'alimentation et les services augmentent. C'est la plus dangereuse, car elle contamine l'inflation sous-jacente, celle qui préoccupe le plus les banques centrales.
En règle approximative, une hausse de 20 % du pétrole ajoute un peu plus d'un point à l'inflation sur un trimestre et environ quatre dixièmes de plus les mois suivants.
C'est là la clé des prochains mois. Le chiffre d'août était encourageant, mais les prix à la production aux États-Unis progressent de 5,4 % : c'est une pression qui n'a pas encore atteint le consommateur. Si le diesel reste cher cet hiver, la seconde vague peut freiner le reflux de l'inflation au moment même où le marché commence à y croire.
Or
L'or s'échange aujourd'hui environ 25 % sous son record de janvier. C'est le plus stable des trois métaux, mais aussi le plus sensible aux taux d'intérêt.
Le pour
- Les banques centrales continuent d'acheter : la Chine ajoute de l'or à ses réserves depuis 22 mois consécutifs.
- L'inflation commence à ralentir. Le PCE d'août, l'indicateur préféré de la Fed, est ressorti meilleur que prévu. Si cela se confirme, la pression sur les taux s'allégera.
- Le problème de fond, la dette publique, n'a pas disparu. C'est précisément le type de risque face auquel l'or sert de refuge depuis des siècles.
Le contre
- L'obligation américaine à 10 ans a dépassé 5 %. Tant que l'obligataire rapporte autant, l'or a un concurrent sérieux.
- L'économie américaine croît plus que prévu (2,2 % au deuxième trimestre), ce qui laisse à la Fed la marge de ne pas baisser ses taux.
- Septembre intégrera encore le diesel record dans les chiffres d'inflation, la volatilité peut donc durer quelques semaines.
Plus ces barres se rapprochent de la ligne des 2 %, plus la Fed aura de marge pour baisser ses taux, ce qui joue généralement en faveur de l'or.
Argent
L'argent s'échange à peu près à la moitié de son record de janvier. C'est le petit frère nerveux de l'or : il baisse davantage dans les mauvaises phases et, historiquement, monte davantage dans les bonnes.
Le pour
- Il enchaîne six années de déficit : le monde consomme plus d'argent qu'il n'en produit, selon le Silver Institute.
- Entre 70 % et 74 % de l'argent provient de mines d'autres métaux, comme sous-produit. L'offre ne peut donc pas réagir vite, même si le prix monte.
- La guerre affecte aussi l'offre : la pénurie d'acide sulfurique complique l'extraction du cuivre, et avec elle l'argent obtenu comme sous-produit.
- L'Inde a restreint l'importation de barres et relevé ses droits de douane de 6 % à 15 %, ce qui tend le marché physique.
Le contre
- Il a une forte composante industrielle. Si la crise énergétique freine l'économie, la demande des usines en pâtit.
- Sa volatilité est élevée : des mouvements de 10 % ou plus en un mois ne sont pas rares et peuvent mettre les nerfs à l'épreuve.
Platine
Le platine est le grand oublié des métaux précieux, mais son marché est petit et très tendu.
Le pour
- Le World Platinum Investment Council prévoit un retour au déficit au second semestre 2026.
- Les stocks disponibles hors sol couvrent moins de trois mois de demande : toute tension sur l'offre se fait sentir rapidement.
Le contre
- Comme l'argent, il dépend beaucoup de l'industrie, surtout de l'automobile. Une économie plus lente lui pèse.
- Les ventes des fonds d'investissement ont fait basculer l'ensemble de 2026 en léger excédent, ce qui a freiné le prix cette année.
À surveiller dans les prochaines semaines
| Date | Ce qui se passe | Pourquoi c'est important pour les métaux |
|---|---|---|
| 27-28 octobre | Réunion de la Réserve fédérale | Elle fixe le cap des taux d'intérêt, le facteur qui pèse le plus aujourd'hui |
| 31 octobre | Fin de l'interdiction russe d'exporter du diesel | Si elle est prolongée, le diesel restera cher en Europe |
| 3 novembre | Élections aux États-Unis | Point de bascule pour la négociation avec l'Iran sur Ormuz |
| Hiver | Niveau du gaz et du diesel en Europe | L'Allemagne entame l'hiver avec ses stockages de gaz à 57 % |
En résumé
À court terme, les taux d'intérêt élevés pèsent sur les trois métaux. À moyen terme, les fondamentaux sont toujours là : banques centrales qui achètent de l'or, déficit d'argent et marché du platine très tendu. L'essentiel est de distinguer une correction d'un changement de cycle, et ce que nous voyons aujourd'hui relève davantage de la première.
- Les banques centrales achètent
- L’inflation commence à ralentir
- Valeur refuge face à la dette
- Obligations à 5 % : rude concurrence
- Économie solide : taux élevés
- Six années consécutives de déficit
- Offre rigide (sous-produit)
- Restrictions en Inde
- Dépend de l’industrie
- Forte volatilité
- Déficit au 2nd semestre
- Stocks pour moins de 3 mois
- Très lié à l’automobile
- Ventes des fonds en 2026
Si vous souhaitez parler de métaux physiques en toute sérénité, Andorra Metals vous reçoit sur rendez-vous à Escaldes-Engordany. Nous vous présentons les options en or, argent et platine, sans précipitation ni engagement.